本轮众人宽松周期可能照旧达到顶峰。现时的问题在于,如今呐喊大进的金融市集何时或者是否会初始感受到压力?
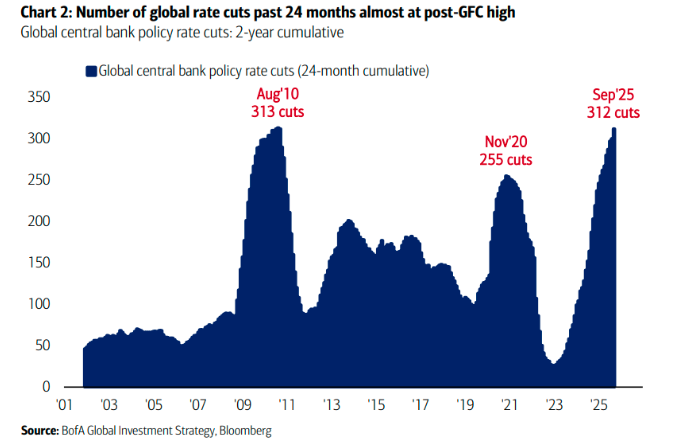
把柄好意思国银行的统计融会,曩昔两年众人央行的降息次数已逾越了2007-09年众人金融危境技巧。固然这一统计,仅反馈了降息次数而非宽松力度,但在2022-23年抗通胀构兵的史诗级加息周期配景下,这依然是一个“了不得的设立”。
但是如今,宽松周期似乎照旧来到了一个峰值事后的转向时刻。如下图所示,以12个月为滚动周期的众人央行降息次数可能照旧触顶。
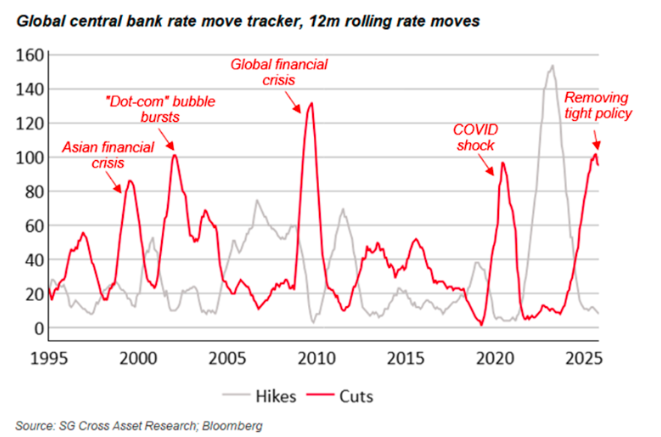
这本人并非意味着众人宽松计谋的断绝——好意思联储等央行仍可能进一步降息,但众人范围内的累计降息次数很可能将徐徐减少。
至于这一变化对众人金融市集又意味着什么,大约值得投资者提前有所深想……
宽松周期顶峰≠企业盈利将着落
从名义上看,很多投资者的第一反应可能是,超等宽松货币计谋的驱逐意味着金融环境趋紧,从而对市集不利。
但历史履历却经常出东谈主预感——曩昔三次众人宽松周期顶峰之后,企业盈利周期经常仍将抓续推广,股市也还能达成庄重高潮。
法国兴业银行的分析师清晰,宽松周期的顶峰可能反而对华尔街来说是一个利好信号——标明盈利增长将会扩大和加快。
法兴好意思国股票策略阁下Manish Kabra清晰,宽松周期顶峰是向小盘股和低杠杆股票等市集规模踱步投资的“强力信号”。他强调,粗糙惟有在投资者初始为加息周期来源订价时,才需计议减少股票敞口。
天然,现在与过往这些历史时分有一个很大的不同,即现在的股价和估值。
在2009年9月和2020年8月,华尔街才刚刚从历史性的崩盘中初始复苏,而如今好意思股的价钱已处于历史最高水平。鉴于现时广宽市集估值泡沫化,这次照实有可能无法草率遂愿——这大约示意现时更应采取退守性风险策略。
不外,Kabra仍淡化了关联泡沫论调。从盈利设想来看,标普500指数本年盈利增长率约为12%,但若剔除“AI激越”的联系股票,增速将骤降至4%。
一切最终齐归结于流动性?
合座来看,本年以来,除石油、好意思元和部分遥远债券外,确实所有主要财富类别均出现高潮。就连曩昔几年备受荒僻和诟病的好意思国国债也出现了赫然反弹。
从众人范围来看,这些高潮行情是由多种成分驱动的。在股市方面,东谈主工智能的重生发展为华尔街注入了强盛能源,对国防开支大幅增长的预期提振了欧洲股市,而大限制财政宽松计谋的远景则推高了亚洲地区股指的进展。
不外,渣打银行以为,股东所有这些市集重生发展的一大共同力量,其实是流动性——充沛的流动性。
该行众人商酌阁下兼首席策略师Eric Robertsen指出,自四月低点以来的全面市集反弹——涵盖股票、债券、巨额商品及加密货币,可视为一场“金融环境交往”。在顶点经济与地缘政事不细则性掩饰的天下里,除却流动性,还有什么能让确实所有财富类别同步高潮呢?
天然,流动性并非仅由货币计谋决定,致使齐不可算是主要成分。银行准备金、私营部门信贷供需状态以及合座风险偏好,齐是组成这个朦拢主张的关键要素。
但若将利率变动视为流动性的省略替代设想或标的性信号,现时市集照实也正处于转化点之上。
Robertsen指出,曩昔12个月相通降息创造的“充沛”流动性,十足对消了投资者对增长的担忧。但若流动性闸门开启关闭——哪怕仅仅渐进式收紧——投资者的风险偏好齐将濒临检察。
“市集能否在缺氧状态下,陆续在如斯‘高海拔’位置保抓富贵?”Robertsen提问谈。
东谈主们大约随即就能亲眼目击这个问题的谜底……